
وبلاگ
صورت سود و زیان چیست؟ آموزش تهیه و تحلیل
صورت سود و زیان یکی از مهمترین گزارشهای مالی هر کسبوکار است که نشان میدهد یک شرکت یا مجموعه در یک دوره مالی مشخص چه میزان درآمد داشته، چه هزینههایی پرداخت کرده و در نهایت چقدر سود یا زیان به دست آورده است.
به زبان ساده، اگر بخواهیم بدانیم فعالیت یک کسبوکار در یک ماه، فصل یا سال مالی برای صاحبان آن سودآور بوده یا خیر، یکی از اولین گزارشهایی که باید بررسی کنیم، صورت سود و زیان است.
برای مثال فرض کنید یک فروشگاه در طول یک ماه ۵۰۰ میلیون تومان کالا فروخته است. این عدد بهتنهایی نشان نمیدهد که فروشگاه ۵۰۰ میلیون تومان سود کرده است. باید هزینه خرید کالا، اجاره، حقوق کارکنان، هزینه حملونقل، آب و برق، تبلیغات و سایر هزینهها را از درآمد کسر کنیم تا میزان واقعی سود مشخص شود.
بنابراین:
درآمد – هزینهها = سود یا زیان
البته در حسابداری، محاسبه سود و زیان مراحل و جزئیات بیشتری دارد که در ادامه به صورت کامل بررسی میکنیم.
چرا صورت سود و زیان اهمیت دارد؟
صورت سود و زیان فقط یک گزارش حسابداری نیست؛ بلکه یکی از ابزارهای مهم برای تصمیمگیری مالی و مدیریتی محسوب میشود.
مدیر یک کسبوکار با بررسی این گزارش میتواند متوجه شود:
- میزان فروش در یک دوره چقدر بوده است؟
- هزینههای کسبوکار چقدر افزایش پیدا کردهاند؟
- حاشیه سود شرکت مناسب است یا خیر؟
- کدام بخش کسبوکار بیشترین هزینه را ایجاد میکند؟
- فعالیت شرکت در نهایت سودآور بوده یا زیانده؟
- آیا قیمتگذاری محصولات مناسب است؟
- آیا کاهش برخی هزینهها میتواند سود را افزایش دهد؟
برای مثال، فرض کنید فروش یک شرکت از ۱ میلیارد تومان به ۱.۵ میلیارد تومان افزایش پیدا کرده است. در نگاه اول این اتفاق بسیار مثبت به نظر میرسد؛ اما اگر هزینههای شرکت همزمان از ۷۰۰ میلیون تومان به ۱.۴ میلیارد تومان رسیده باشد، رشد فروش الزاماً به معنای رشد قابل توجه سود نیست.
اینجاست که تحلیل صورت سود و زیان اهمیت پیدا میکند.
اجزای اصلی صورت سود و زیان چیست؟
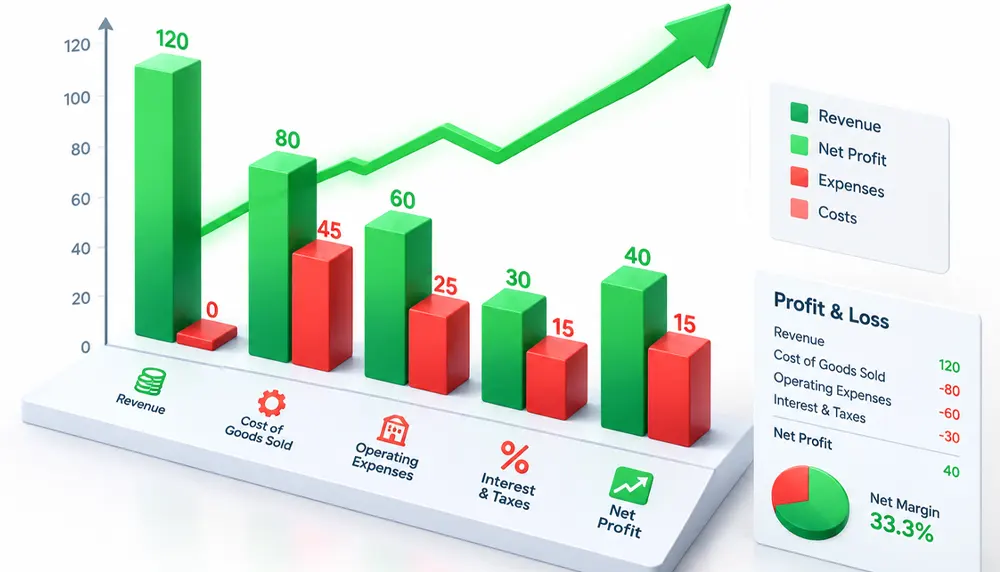
برای تهیه یک صورت سود و زیان استاندارد، چند بخش اصلی مورد بررسی قرار میگیرد. مهمترین اجزای آن عبارتاند از:
۱. درآمد یا فروش
درآمد، مبلغی است که کسبوکار از فعالیت اصلی خود به دست میآورد.
برای مثال، اگر یک فروشگاه در یک ماه ۸۰۰ میلیون تومان کالا بفروشد، مبلغ فروش یکی از مهمترین اقلام صورت سود و زیان خواهد بود.
البته بسته به نوع فعالیت، درآمد میتواند از فروش کالا، ارائه خدمات، قراردادها یا فعالیتهای عملیاتی مختلف ایجاد شود.
۲. بهای تمام شده کالای فروش رفته
بهای تمام شده نشان میدهد کالا یا خدماتی که فروخته شدهاند، چه هزینهای برای کسبوکار داشتهاند.
برای مثال:
یک فروشگاه کالایی را به قیمت ۸ میلیون تومان خریداری میکند و آن را با قیمت ۱۰ میلیون تومان میفروشد.
در سادهترین حالت:
فروش: ۱۰ میلیون تومان
بهای تمام شده: ۸ میلیون تومان
سود ناخالص: ۲ میلیون تومان
بنابراین صرفاً مبلغ فروش معیار سودآوری نیست.
۳. سود ناخالص
سود ناخالص از کسر بهای تمام شده از فروش به دست میآید.
فرمول سود ناخالص:
سود ناخالص = فروش خالص – بهای تمام شده کالای فروش رفته
فرض کنیم یک شرکت در یک دوره مالی ۳ میلیارد تومان فروش داشته و بهای تمام شده کالاهای فروختهشده آن ۲ میلیارد تومان بوده است.
در این حالت:
۳ میلیارد – ۲ میلیارد = ۱ میلیارد تومان سود ناخالص
اما این مبلغ هنوز سود نهایی شرکت نیست؛ زیرا هزینههای دیگری نیز وجود دارند.
۴. هزینههای عملیاتی چیست؟
هزینههای عملیاتی، هزینههایی هستند که برای اداره و فعالیت روزمره کسبوکار پرداخت میشوند.
برخی از این هزینهها عبارتاند از:
- حقوق و دستمزد
- اجاره دفتر یا فروشگاه
- هزینه تبلیغات
- هزینه آب، برق و گاز
- هزینه حملونقل
- هزینه تعمیر و نگهداری
- هزینههای اداری
- هزینه خدمات و پشتیبانی
برای مثال، اگر شرکتی ۱ میلیارد تومان سود ناخالص داشته باشد اما ۶۰۰ میلیون تومان هزینه عملیاتی داشته باشد، سود آن شرکت فقط ۱ میلیارد تومان نیست.
پس از کسر هزینههای عملیاتی، سود عملیاتی مشخص میشود.
۵. سود عملیاتی
سود عملیاتی نشان میدهد کسبوکار از فعالیت اصلی خود چه میزان سود ایجاد کرده است.
به صورت ساده:
سود عملیاتی = سود ناخالص – هزینههای عملیاتی
مثلاً:
سود ناخالص: ۱ میلیارد تومان
هزینههای عملیاتی: ۶۰۰ میلیون تومان
بنابراین:
سود عملیاتی = ۴۰۰ میلیون تومان
این عدد برای مدیران اهمیت زیادی دارد؛ زیرا مشخص میکند فعالیت اصلی مجموعه تا چه اندازه توانایی ایجاد سود دارد.
۶. هزینههای مالی
هزینههای مالی معمولاً شامل هزینههایی مانند سود تسهیلات و وامهای دریافتشده است.
فرض کنید یک شرکت برای توسعه فعالیت خود ۵ میلیارد تومان تسهیلات دریافت کرده و بابت آن باید سود بانکی پرداخت کند. این هزینه میتواند روی سود نهایی شرکت تأثیرگذار باشد.
به همین دلیل ممکن است یک شرکت از فعالیت اصلی خود سود مناسبی داشته باشد، اما به دلیل هزینههای مالی بالا، سود خالص آن کاهش پیدا کند.
۷. مالیات
مالیات نیز یکی از موارد مهم در صورت سود و زیان است.
پس از مشخص شدن سود مشمول مالیات و اعمال مقررات مربوط، مالیات محاسبهشده در صورتهای مالی منعکس میشود.
نکته مهم این است که سود حسابداری، سود مشمول مالیات و مالیات پرداختی الزاماً همیشه دقیقاً یکسان نیستند و محاسبات مالیاتی تابع مقررات مربوط به همان دوره و نوع فعالیت هستند.
۸. سود خالص
سود خالص یکی از مهمترین اعداد موجود در صورت سود و زیان است.
به زبان ساده، سود خالص مبلغی است که پس از در نظر گرفتن درآمدها، بهای تمامشده، هزینههای عملیاتی، هزینههای مالی، مالیات و سایر اقلام مرتبط باقی میماند.
به شکل ساده میتوان گفت:
سود خالص = درآمدها – مجموع هزینهها
اگر مجموع هزینهها از درآمد بیشتر باشد، شرکت با زیان خالص مواجه خواهد شد.
آموزش تهیه صورت سود و زیان با مثال
برای درک بهتر، یک مثال حسابداری را بررسی کنیم.
فرض کنید یک فروشگاه در پایان سال مالی اطلاعات زیر را دارد:
| شرح | مبلغ |
|---|---|
| فروش | ۵ میلیارد تومان |
| بهای تمام شده کالا | ۳ میلیارد تومان |
| حقوق کارکنان | ۴۰۰ میلیون تومان |
| اجاره | ۲۰۰ میلیون تومان |
| تبلیغات | ۱۰۰ میلیون تومان |
| سایر هزینههای عملیاتی | ۱۰۰ میلیون تومان |
| هزینه مالی | ۵۰ میلیون تومان |
ابتدا سود ناخالص را محاسبه میکنیم:
۵ میلیارد – ۳ میلیارد = ۲ میلیارد تومان
بنابراین فروشگاه ۲ میلیارد تومان سود ناخالص دارد.
حالا هزینههای عملیاتی را محاسبه میکنیم:
۴۰۰ + ۲۰۰ + ۱۰۰ + ۱۰۰ = ۸۰۰ میلیون تومان
پس:
۲ میلیارد – ۸۰۰ میلیون = ۱.۲ میلیارد تومان
سود عملیاتی فروشگاه برابر با ۱.۲ میلیارد تومان است.
اگر ۵۰ میلیون تومان هزینه مالی را نیز در نظر بگیریم:
۱.۲ میلیارد – ۵۰ میلیون = ۱.۱۵ میلیارد تومان
در این مثال، قبل از در نظر گرفتن مالیات و سایر تعدیلات احتمالی، مبلغ ۱.۱۵ میلیارد تومان باقی میماند.
این مثال نشان میدهد که چرا نمیتوان تنها با مشاهده رقم فروش درباره سودآوری یک کسبوکار قضاوت کرد.
تفاوت سود ناخالص، سود عملیاتی و سود خالص چیست؟
یکی از اشتباهات رایج در حسابداری و مدیریت مالی این است که این سه مفهوم با یکدیگر اشتباه گرفته شوند.
سود ناخالص:
فروش منهای بهای تمام شده کالا یا خدمات.
سود عملیاتی:
سود ناخالص پس از کسر هزینههای عملیاتی.
سود خالص:
سودی که پس از در نظر گرفتن سایر درآمدها، هزینهها، هزینههای مالی، مالیات و اقلام مرتبط باقی میماند.
برای مثال ممکن است یک شرکت سود ناخالص بسیار خوبی داشته باشد، اما به دلیل هزینههای اداری بالا یا بدهیهای سنگین، سود خالص آن بسیار کمتر شود.
چگونه صورت سود و زیان را تحلیل کنیم؟
تهیه صورت سود و زیان به تنهایی کافی نیست. مدیر کسبوکار باید بتواند اطلاعات آن را تحلیل کند.
بررسی روند فروش
یکی از اولین مواردی که باید بررسی شود، روند فروش در دورههای مختلف است.
مثلاً:
سال اول: ۳ میلیارد تومان
سال دوم: ۴ میلیارد تومان
سال سوم: ۵.۵ میلیارد تومان
افزایش فروش میتواند نشانه رشد کسبوکار باشد؛ اما باید همزمان هزینهها و سود نیز بررسی شوند.
بررسی حاشیه سود ناخالص
فرض کنیم شرکت ۱۰ میلیارد تومان فروش و ۷ میلیارد تومان بهای تمام شده دارد.
سود ناخالص:
۳ میلیارد تومان
حاشیه سود ناخالص:
۳۰ درصد
اگر سال بعد فروش به ۱۲ میلیارد برسد اما سود ناخالص تنها ۲.۵ میلیارد تومان شود، ممکن است هزینه خرید کالا افزایش یافته یا قیمتگذاری محصولات نیاز به بررسی داشته باشد.
بررسی هزینهها
گاهی مشکل اصلی یک کسبوکار پایین بودن فروش نیست؛ بلکه افزایش کنترلنشده هزینهها است.
اگر فروش ۲۰ درصد افزایش پیدا کرده اما هزینههای اداری ۵۰ درصد رشد کردهاند، باید علت این افزایش بررسی شود.
مقایسه سود خالص در دورههای مختلف
یکی از روشهای ساده تحلیل صورت سود و زیان، مقایسه سود خالص در ماهها یا سالهای مختلف است.
برای مثال:
فروردین: ۱۲۰ میلیون تومان
اردیبهشت: ۱۵۰ میلیون تومان
خرداد: ۹۰ میلیون تومان
کاهش سود در خرداد میتواند دلایل مختلفی داشته باشد؛ از جمله کاهش فروش، افزایش هزینهها، خرید موجودی بیشتر یا افزایش هزینههای عملیاتی.
آیا تهیه صورت سود و زیان با نرم افزار حسابداری امکانپذیر است؟
بله. در کسبوکارهایی که تعداد معاملات زیادی دارند، تهیه دستی گزارشهای مالی میتواند زمانبر و مستعد خطا باشد.
نرمافزارهای حسابداری مانند هلو و سپیدار با ثبت منظم عملیات مالی میتوانند به ایجاد گزارشهای مدیریتی و حسابداری کمک کنند.
برای مثال، زمانی که خرید، فروش، دریافت، پرداخت، هزینهها و سایر عملیات مالی به شکل صحیح در نرمافزار ثبت شوند، اطلاعات لازم برای تهیه گزارشهای مالی ساختارمندتر در دسترس خواهد بود.
البته دقت گزارش نهایی به درستی ثبت اطلاعات، تنظیمات حسابداری و کنترل اسناد نیز وابسته است. نرمافزار جایگزین ثبت صحیح عملیات توسط حسابدار نمیشود؛ بلکه ابزار قدرتمندی برای مدیریت و پردازش اطلاعات مالی است.
صورت سود و زیان در نرم افزار هلو
نرمافزار هلو یکی از نرمافزارهای شناختهشده حسابداری در ایران است که در کسبوکارهای مختلف مورد استفاده قرار میگیرد.
برای فروشگاهها و مجموعههایی که با حجم زیادی از خرید و فروش، موجودی کالا، دریافت و پرداخت و عملیات روزمره مواجه هستند، استفاده از نرمافزار حسابداری میتواند مدیریت اطلاعات مالی را سادهتر کند.
یکی از مزایای استفاده از نرمافزار حسابداری، دسترسی سریعتر به گزارشهای مالی و مدیریتی و کاهش وابستگی به محاسبات دستی است.
صورت سود و زیان در نرم افزار سپیدار
سپیدار نیز یکی از گزینههای پرکاربرد برای مدیریت حسابداری شرکتها و کسبوکارهاست.
در شرکتهایی که علاوه بر فروش، با حسابهای دریافتنی و پرداختنی، خرید، فروش، انبار، حقوق و دستمزد و سایر فرآیندهای مالی سروکار دارند، یک سیستم حسابداری یکپارچه میتواند به مدیریت بهتر اطلاعات کمک کند.
انتخاب بین هلو، سپیدار یا سایر نرمافزارهای حسابداری باید بر اساس نوع کسبوکار، تعداد کاربران، حجم عملیات، امکانات مورد نیاز و فرآیندهای مالی مجموعه انجام شود.
اشتباهات رایج در تهیه صورت سود و زیان
چند اشتباه میتواند باعث شود گزارش سود و زیان تصویر دقیقی از وضعیت کسبوکار ارائه نکند:
ثبت نکردن تمام هزینهها
اگر برخی هزینهها ثبت نشوند، سود کسبوکار بیشتر از مقدار واقعی نمایش داده میشود.
اشتباه در محاسبه بهای تمام شده
در کسبوکارهای کالایی، محاسبه صحیح بهای تمام شده اهمیت بسیار زیادی دارد.
مخلوط کردن هزینههای شخصی و کاری
پرداختهای شخصی صاحب کسبوکار نباید بدون ثبت و طبقهبندی صحیح با هزینههای شرکت مخلوط شوند.
ثبت اشتباه تاریخ معاملات
ثبت معاملات در دوره مالی اشتباه میتواند گزارشهای مالی را تحت تأثیر قرار دهد.
اتکا به مبلغ فروش
فروش بالا لزوماً به معنی سود بالا نیست. همیشه باید فروش در کنار بهای تمام شده و هزینهها بررسی شود.
تفاوت صورت سود و زیان با ترازنامه چیست؟
صورت سود و زیان و ترازنامه هر دو از گزارشهای مهم حسابداری هستند اما اطلاعات متفاوتی ارائه میکنند.
صورت سود و زیان بیشتر عملکرد مالی کسبوکار را در یک دوره مشخص نشان میدهد؛ یعنی درآمد، هزینه و سود یا زیان.
در مقابل، ترازنامه تصویری از وضعیت مالی مجموعه در یک تاریخ مشخص ارائه میکند و مواردی مانند داراییها، بدهیها و حقوق مالکانه را نشان میدهد.
به همین دلیل برای بررسی کامل وضعیت مالی یک کسبوکار، نباید تنها به یک گزارش اکتفا کرد.
سوالات متداول درباره صورت سود و زیان
صورت سود و زیان چیست؟
صورت سود و زیان گزارشی مالی است که درآمدها، هزینهها و نتیجه فعالیت مالی یک کسبوکار را در یک دوره مشخص نشان میدهد و مشخص میکند مجموعه در آن دوره به سود یا زیان رسیده است.
فرمول کلی سود و زیان چیست؟
به صورت ساده میتوان گفت:
سود یا زیان = درآمدها – هزینهها
البته در گزارشهای حسابداری، درآمد و هزینهها بر اساس طبقهبندی و استانداردهای مربوط جزئیتر محاسبه و ارائه میشوند.
مهمترین بخش صورت سود و زیان چیست؟
فروش و درآمد، بهای تمامشده، سود ناخالص، هزینههای عملیاتی، سود عملیاتی، هزینههای مالی، مالیات و سود یا زیان خالص از مهمترین بخشهای این گزارش هستند.
آیا سود ناخالص با سود خالص یکی است؟
خیر. سود ناخالص قبل از کسر بسیاری از هزینههای عملیاتی و سایر هزینهها محاسبه میشود، در حالی که سود خالص نتیجه نهایی پس از در نظر گرفتن اقلام مرتبط در صورت سود و زیان است.
آیا نرم افزار حسابداری میتواند صورت سود و زیان تهیه کند؟
نرمافزارهای حسابداری مانند هلو و سپیدار میتوانند بر اساس اطلاعات و اسناد ثبتشده، گزارشهای مالی و مدیریتی مختلفی ارائه کنند. البته صحت گزارشها به ثبت صحیح و کامل اطلاعات حسابداری وابسته است.
صورت سود و زیان یکی از مهمترین ابزارهای بررسی عملکرد مالی یک کسبوکار است. این گزارش به مدیران کمک میکند بدانند چه میزان درآمد داشتهاند، چه مقدار برای فعالیت خود هزینه کردهاند و در نهایت چه میزان سود یا زیان ایجاد شده است.
برای تحلیل دقیقتر، نباید تنها رقم فروش را بررسی کرد. سود ناخالص، سود عملیاتی، هزینهها، حاشیه سود و سود خالص همگی اطلاعات ارزشمندی درباره وضعیت مالی کسبوکار ارائه میکنند.
هرچه تعداد معاملات یک مجموعه بیشتر شود، ثبت دقیق اطلاعات و استفاده از ابزارهای مناسب حسابداری اهمیت بیشتری پیدا میکند. نرمافزارهایی مانند هلو و سپیدار میتوانند در ثبت و مدیریت عملیات مالی و دسترسی سریعتر به گزارشهای حسابداری نقش مهمی داشته باشند.
اگر برای کسبوکار خود به دنبال خرید نرمافزار حسابداری هستید، قبل از انتخاب بهتر است نوع فعالیت، حجم معاملات، تعداد کاربران و امکانات مورد نیاز خود را مشخص کنید تا بتوانید نرمافزار مناسبتری انتخاب کنید.

