
وبلاگ
ترازنامه چیست و چگونه آن را بخوانیم؟
تصور کنید قصد دارید سلامت مالی کسبوکار خود را مانند یک عکس رادیولوژی در یک لحظه مشخص مشاهده کنید؛ این تصویر واضح دقیقاً همان ترازنامه (Balance Sheet) است. ترازنامه یکی از سه صورت مالی اساسی در حسابداری است که وضعیت داراییها، بدهیها و حقوق صاحبان سهام یک شرکت را در یک تاریخ مشخص نمایش میدهد.
چه صاحب کسبوکار باشید که قصد سنجش سلامت مالی شرکت را دارد و چه یک حسابدار که میخواهد گزارشهای مالی بینقصی تهیه کند، شناخت عمیق ترازنامه و توانایی تحلیل آن از الزامات اولیه کار شماست. در این راهنمای جامع از وبسایت اپ حسابداری، بررسی میکنیم ترازنامه چیست، از چه اجزایی تشکیل شده، چگونه باید آن را خواند و چطور میتوان با نرمافزارهای معتبری مثل سپیدار و هلو تنها با چند کلیک ترازنامه استاندارد تهیه کرد.
ترازنامه چیست؟ (تعریف صورت وضعیت مالی)
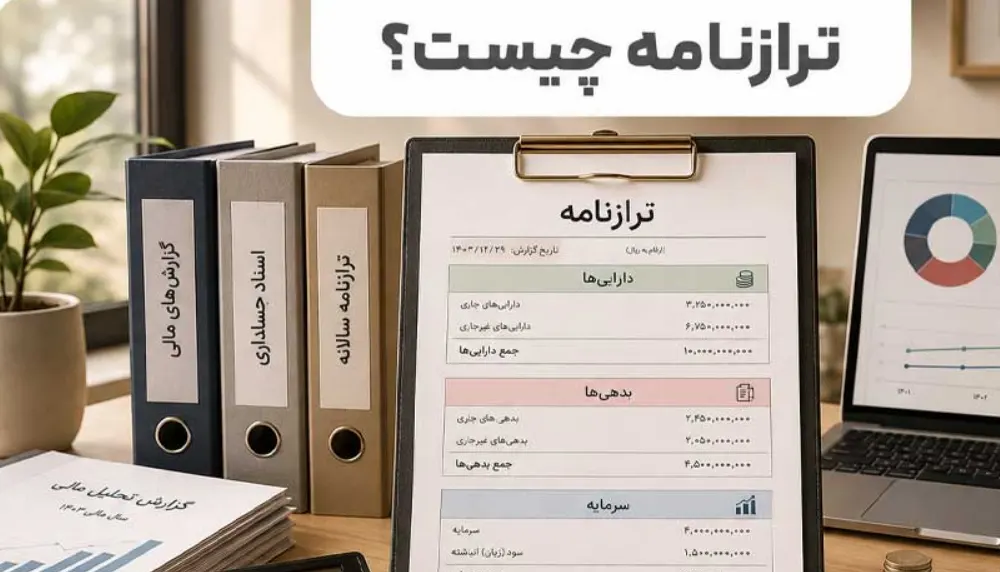
ترازنامه که در استانداردهای جدید حسابداری به آن «صورت وضعیت مالی» نیز گفته میشود، گزارشی مالی است که وضعیت اقتصادی یک واحد تجاری را در یک نقطه زمانی مشخص (معمولاً پایان سال مالی یا پایان یک دوره سه ماهه) نشان میدهد.
مهمترین تفاوت ترازنامه با صورت سود و زیان در این است که صورت سود و زیان عملکرد شرکت را در یک بازه زمانی (مثلاً از فروردین تا اسفند) نشان میدهد، اما ترازنامه یک عکس فوری (Snapshot) از منابع و تعهدات شرکت در یک روز معین است.
💡 نکته کلیدی: ترازنامه به زبان ساده پاسخ این سه سوال را میدهد:
- شرکت چه چیزهایی دارد؟ (داراییها)
- شرکت به چه کسانی بدهکار است؟ (بدهیها)
- پس از تسویه تمام بدهیها، چه مقدار از داراییها به مالکان تعلق میگیرد؟ (حقوق صاحبان سهام)
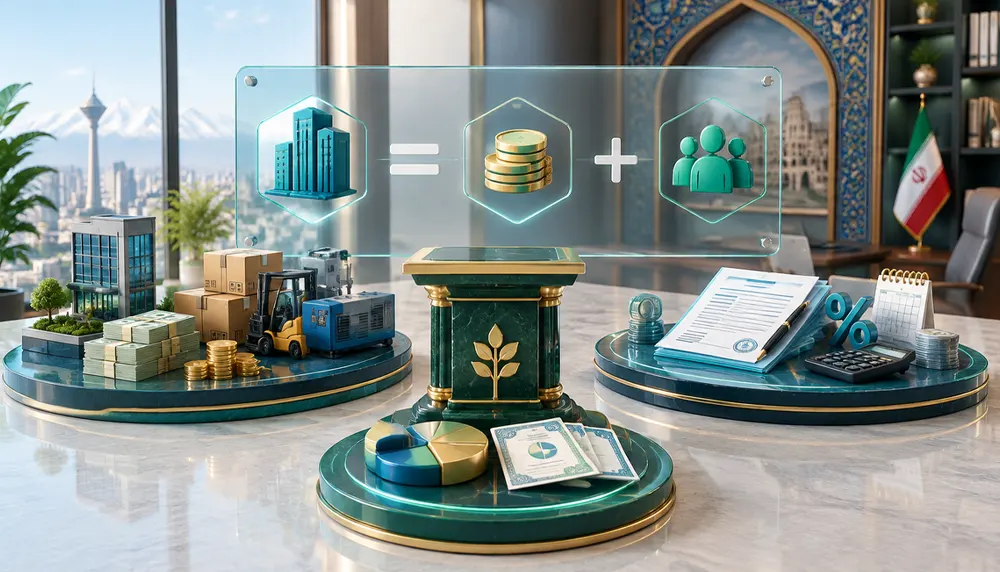
معادله اساسی حسابداری: ستون فقرات ترازنامه
دلیل اینکه این گزارش را «ترازنامه» مینامند این است که دو طرف آن همیشه باید کاملاً متوازن و در حال تراز باشند. ساختار ترازنامه بر اساس معادله اساسی حسابداری شکل گرفته است:
داراییها=بدهیها+حقوق صاحبان سهام\text{داراییها} = \text{بدهیها} + \text{حقوق صاحبان سهام}
این معادله بیان میکند که تمام داراییهایی که یک کسبوکار دارد، یا از طریق وام و بدهی (تعهدات مالی) تامین شدهاند و یا از طریق سرمایهگذاری موسسان و سودهای انباشته شرکت (حقوق مالکانه).
اجزای ترازنامه؛ کالبدشکافی صورت وضعیت مالی
یک ترازنامه استاندارد از سه بخش اصلی تشکیل شده است که هر کدام به زیرمجموعههای جزئیتری تقسیم میشوند:
+-------------------------------------------------------------+
| ساختار کلی ترازنامه |
+-------------------------------------------------------------+
| داراییها (سمت راست) | بدهیها و حقوق مالکانه |
| | (سمت چپ) |
|--------------------------------+----------------------------|
| 1. داراییهای جاری | 1. بدهیهای جاری |
| 2. داراییهای غیرجاری (ثابت) | 2. بدهیهای بلندمدت |
| | 3. حقوق صاحبان سهام |
+-------------------------------------------------------------+
۱. داراییها (Assets)
داراییها منابع اقتصادی تحت کنترل شرکت هستند که انتظار میرود در آینده منافع اقتصادی برای کسبوکار ایجاد کنند. داراییها به دو دسته بر اساس میزان نقدشوندگی طبقهبندی میشوند:
- داراییهای جاری (Current Assets): داراییهایی که انتظار میرود ظرف کمتر از یک سال مالی به وجه نقد تبدیل شوند، به فروش برسند یا مصرف شوند:
- وجوه نقد و بانک
- حسابها و اسناد دریافتنی تجاری (طلب از مشتریان)
- موجودی کالا و مواد اولیه
- پیشپرداختها (مثل پیشپرداخت اجاره دفتر)
- داراییهای غیرجاری یا ثابت (Non-Current Assets): داراییهایی با ماهیت بلندمدت که بیش از یک سال عمر مفید دارند و برای فعالیت شرکت نگهداری میشوند:
- اموال، ماشینآلات و تجهیزات (PPE)
- داراییهای نامشهود (مانند حق اختراع، برند تجاری، نرمافزارهای سازمانی)
- سرمایهگذاریهای بلندمدت
۲. بدهیها (Liabilities)
بدهیها تعهدات مالی شرکت به اشخاص، شرکتها یا بانکها هستند که در نتیجه رویدادهای گذشته ایجاد شده و تسویه آنها مستلزم خروج منابع مالی از شرکت است.
- بدهیهای جاری (Current Liabilities): بدهیهایی که سررسید آنها کمتر از یک سال است:
- حسابها و اسناد پرداختنی (بدهی به تامینکنندگان کالا)
- مالیات پرداختنی و بیمه پرداختنی
- وامها و تسهیلات بانکی کوتاهمدت
- پیشدریافتها از مشتریان
- بدهیهای بلندمدت یا غیرجاری (Long-term Liabilities): تعهداتی که مهلت تسویه آنها بیش از یک سال مالی آینده است:
- تسهیلات مالی و وامهای بلندمدت بانکی
- اسناد پرداختنی بلندمدت
- ذخیره مزایای پایان خدمت کارکنان
۳. حقوق صاحبان سهام (Owner’s Equity)
حقوق صاحبان سهام که به آن ارزش ویژه نیز گفته میشود، نشاندهنده سهم واقعی مالکان از داراییهای شرکت بعد از کسر تمام بدهیهاست. اقلام این بخش عبارتند از:
- سرمایه اولیه ثبتشده: آورده نقدی و غیرنقدی سهامداران
- اندوختههای قانونی و احتیاطی: مبالغی که طبق قانون تجارت از سود کنار گذاشته میشود
- سود یا زیان انباشته: سودهای کسبشده در سالهای قبل که بین سهامداران تقسیم نشده و در شرکت برای توسعه مجدد سرمایهگذاری شده است.
جدول مقایسه اقلام اصلی ترازنامه
| بخش ترازنامه | نمونه حسابها | درجه نقدشوندگی / سررسید | هدف اصلی در تحلیل |
|---|---|---|---|
| دارایی جاری | نقد و بانک، چکهای دریافتی، موجودی انبار | کمتر از ۱ سال | ارزیابی نقدینگی و توان پرداخت فوری |
| دارایی غیرجاری | ساختمان، خودرو، تجهیزات تولید، نرمافزار | بیشتر از ۱ سال | ارزیابی ظرفیت زیرساختی و توسعه |
| بدهی جاری | بدهی بازار، مالیات، بیمه، چکهای پرداختی | کمتر از ۱ سال | سنجش تعهدات فشارآور کوتاهمدت |
| بدهی بلندمدت | وام ۵ ساله بانکی، سنوات پرسنل | بیشتر از ۱ سال | بررسی اهرم مالی و ساختار بدهی کلان |
| حقوق مالکانه | سرمایه ثبتی، سود انباشته | دائمی / متعلق به سهامداران | تعیین ارزش ذاتی کسبوکار |
راهنمای گامبهگام: چگونه ترازنامه را بخوانیم و تحلیل کنیم؟
خواندن ترازنامه صرفاً نگاه کردن به اعداد نیست؛ بلکه کشف داستان پشت این اعداد است. برای خواندن تخصصی ترازنامه این ۴ مرحله را طی کنید:
[مرحله ۱: بررسی تراز بودن]
↓
[مرحله ۲: سنجش نقدینگی (سرمایه در گردش)]
↓
[مرحله ۳: تحلیل ساختار بدهی (ریسک ورشکستگی)]
↓
[مرحله ۴: محاسبه نسبتهای کلیدی مالی]
گام اول: تراز بودن دو ستون را بررسی کنید
پیش از هر کاری مطمئن شوید عدد انتهای ستون داراییها دقیقاً با مجموع بدهیها و حقوق صاحبان سهام برابر است. اگر این دو برابر نباشد، خطای ثبت دفترداری یا نقص در سیستم حسابداری وجود دارد. (در نرمافزارهای خودکاری مثل سپیدار و هلو این خطا به صفر میرسد).
گام دوم: تحلیل نقدینگی و سرمایه در گردش (Working Capital)
سرمایه در گردش نشان میدهد آیا شرکت توان پرداخت بدهیهای روزمره خود را دارد یا خیر:
سرمایه در گردش=داراییهای جاری−بدهیهای جاری\text{سرمایه در گردش} = \text{داراییهای جاری} – \text{بدهیهای جاری}
اگر داراییهای جاری شرکت بیشتر از بدهیهای جاری باشد، یعنی کسبوکار از امنیت نقدینگی برخوردار است.
گام سوم: نسبت بدهی به حقوق صاحبان سهام (Debt to Equity)
این نسبت میزان اتکای شرکت به وامها در مقایسه با سرمایه خود مالکان را مشخص میکند:
نسبت بدهی به حقوق صاحبان سهام=کل بدهیهاحقوق صاحبان سهام\text{نسبت بدهی به حقوق صاحبان سهام} = \frac{\text{کل بدهیها}}{\text{حقوق صاحبان سهام}}
نسبت بسیار بالا نشان میدهد شرکت زیر بار بدهیهای سنگین است و با کوچکترین رکود بازار ممکن است به بحران ورشکستگی کشیده شود.
مثال کاربردی و عددی ترازنامه در یک شرکت فرضی
فرض کنید شرکت بازرگانی پارس آریا در تاریخ ۲۹ اسفند ترازنامه زیر را ارائه داده است (اعداد به میلیون تومان):
+-------------------------------------------------------------------------------+
| ترازنامه شرکت بازرگانی پارس آریا |
| به تاریخ ۲۹ اسفند |
+---------------------------------------+---------------------------------------+
| داراییها (تومان) | بدهیها و حقوق صاحبان سهام |
+---------------------------------------+---------------------------------------+
| داراییهای جاری: | بدهیهای جاری: |
| - موجودی نقد و بانک: ۵۰ | - حسابهای پرداختنی تجاری: ۸۰ |
| - حسابهای دریافتنی (مشتریان): ۱۲۰ | - مالیات و بیمه پرداختنی: ۲۰ |
| - موجودی کالا: ۲۰۰ | - تسهیلات بانکی کوتاهمدت: ۵۰ |
| **جمع دارایی جاری: ۳۷۰** | **جمع بدهی جاری: ۱۵۰** |
| | |
| داراییهای غیرجاری: | بدهیهای بلندمدت: |
| - ماشینآلات و تجهیزات: ۲۵۰ | - وام بلندمدت بانکی: ۱۰۰ |
| - ملک اداری: ۵۰۰ | **جمع بدهی بلندمدت: ۱۰۰** |
| **جمع دارایی غیرجاری: ۷۵۰** | **جمع کل بدهیها: ۲۵۰** |
| | |
| | حقوق صاحبان سهام: |
| | - سرمایه ثبتی: ۶۰۰ |
| | - سود انباشته: ۲۷۰ |
| | **جمع حقوق مالکان: ۸۷۰** |
| | |
+---------------------------------------+---------------------------------------+
| **جمع کل داراییها: ۱,۱۲۰** | **جمع کل بدهی و حقوق سهامداران: ۱,۱۲۰** |
+---------------------------------------+---------------------------------------+
تحلیل این ترازنامه:
- بررسی تراز: داراییها (۱,۱۲۰۱,۱۲۰) = بدهیها و حقوق صاحبان سهام (۲۵۰+۸۷۰=۱,۱۲۰۲۵۰ + ۸۷۰ = ۱,۱۲۰). معادله صحیح است.
- سرمایه در گردش: ۳۷۰−۱۵۰=۲۲۰۳۷۰ – ۱۵۰ = ۲۲۰ میلیون تومان؛ وضعیت نقدینگی شرکت کاملاً مطلوب و باثبات است.
- ریسک بدهی: کل بدهی شرکت تنها ۲۵۰۲۵۰ میلیون تومان در برابر ۸۷۰۸۷۰ میلیون تومان حقوق صاحبان سهام است. این ساختار مالی بسیار امن و کمریسک محسوب میشود.
نقش نرمافزارهای حسابداری مدرن در تهیه ترازنامه (سپیدار و هلو)
در گذشته استخراج ترازنامه مستلزم روزها بستن حساب، ثبت دستی سندهای تعدیل و مغایرتگیری در دفاتر روزنامه و کل بود. اما امروزه با استفاده از نرمافزارهای حسابداری استاندارد، تمامی اسناد دوبل به شکل هوشمند ثبت شده و گزارش ترازنامه در هر لحظه در دسترس است.
تهیه ترازنامه در نرمافزار حسابداری سپیدار سیستم
نرمافزار سپیدار سیستم ویژه شرکتهای بازرگانی، تولیدی، خدماتی و پیمانکاری طراحی شده است. از ویژگیهای بارز ماژول حسابداری سپیدار:
- گزارشگیری ترازنامه طبق آخرین استانداردهای سازمان حسابرسی ایران
- قابلیت مشاهده ترازنامه تحلیلی و مقایسهای دورههای مختلف
- امکان ردیابی هر ردیف ترازنامه (Drill-down) تا سطح اسناد حسابداری و فاکتورها
تهیه ترازنامه در نرمافزار حسابداری هلو
نرمافزار حسابداری هلو بهترین گزینه برای کسبوکارهای فروشگاهی، اصناف و شرکتهای کوچک و متوسط است:
- صدور خودکار ترازنامه ۲ ستونی و ۴ ستونی در پایان سال مالی
- رابط کاربری بسیار ساده بدون نیاز به پیچیدگیهای سنگین کدینگ حسابداری
- محاسبه دقیق قیمت تمامشده موجودی کالا در ترازنامه به روش میانگین یا FIFO
📌 پیشنهاد کارشناسان اپ حسابداری: اگر هنوز سیستم حسابداری خود را مکانیزه نکردهاید یا قصد ارتقای آن به نسخههای پیشرفته سازمانی را دارید، میتوانید از طریق صفحه خرید نرم افزار حسابداری مناسبترین نسخه سپیدار یا هلو را متناسب با صنف کاری خود با تخفیف ویژه و پشتیبانی تخصصی تهیه کنید.
اشتباهات رایج در خواندن ترازنامه که باید از آنها دوری کنید
- اشتباه گرفتن سودآوری با وضعیت نقدینگی: شرکتی ممکن است روی کاغذ سودده باشد اما به دلیل بالا بودن حسابهای دریافتنی سوختشده، نقدینگی برای پرداخت بدهیهای جاری نداشته باشد.
- نادیده گرفتن ارزش دفتری در برابر ارزش روز داراییها: ارزش ملک یا تجهیزات در ترازنامه به بهای تمامشده تاریخی (منهای استهلاک) ثبت میشود، نه ارزش بازار امروز.
- غفلت از بدهیهای احتمالی: بدهیهای ناشی از دعاوی حقوقی یا ضمانتنامهها در ترازنامه منعکس نمیشوند و باید آنها را در یادداشتهای پیدیابی هر ردیف ترازنامه (Drill-down) تا سطح اسناد حسابداری و فاکتورها
تهیه ترازنامه در نرمافزار حسابداری هلو
نرمافزار حسابداری هلو بهترین گزینه برای کسبوکارهای فروشگاهی، اصناف و شرکتهای کوچک و متوسط است:
- صدور خودکار ترازنامه ۲ ستونی و ۴ ستونی در پایان سال مالی
- رابط کاربری بسیار ساده بدون نیاز به پیچیدگیهای سنگین کدینگ حسابداری
- محاسبه دقیق قیمت تمامشده موجودی کالا در ترازنامه به روش میانگین یا FIFO
📌 پیشنهاد کارشناسان اپ حسابداری: اگر هنوز سیستم حسابداری خود را مکانیزه نکردهاید یا قصد ارتقای آن به نسخههای پیشرفته سازمانی را دارید، میتوانید از طریق صفحه خرید نرم افزار حسابداری مناسبترین نسخه سپیدار یا هلو را متناسب با صنف کاری خود با تخفیف ویژه و پشتیبانی تخصصی تهیه کنید.
اشتباهات رایج در خواندن ترازنامه که باید از آنها دوری کنید
- اشتباه گرفتن سودآوری با وضعیت نقدینگی: شرکتی ممکن است روی کاغذ سودده باشد اما به دلیل بالا بودن حسابهای دریافتنی سوختشده، نقدینگی برای پرداخت بدهیهای جاری نداشته باشد.
- نادیده گرفتن ارزش دفتری در برابر ارزش روز داراییها: ارزش ملک یا تجهیزات در ترازنامه به بهای تمامشده تاریخی (منهای استهلاک) ثبت میشود، نه ارزش بازار امروز.
- غفلت از بدهیهای احتمالی: بدهیهای ناشی از دعاوی حقوقی یا ضمانتنامهها در ترازنامه منعکس نمیشوند و باید آنها را در یادداشتهای پیوست صورتهای مالی جستجو کرد.
ترازنامه به عنوان یکی از مهمترین ستونهای گزارشگری مالی، آیینهای از ساختار اقتصادی، سلامت مالی و پایداری یک کسبوکار است. با درک صحیح اقلام دارایی، بدهی و سرمایه، تصمیمگیرندگان مالی و مدیران میتوانند از بحرانهای کمبود نقدینگی پیشگیری کرده و برای توسعه کسبوکار خود برنامهریزی کنند.
است
برای شرکتهای با کدینگهای حسابداری چندسطحی و فرایندهای بازرگانی پیچیده، نرمافزار سپیدار امکانات گزارشگری مالی و تحلیلی تخصصیتری ارائه میدهد؛ در حالی که برای فروشگاهها و اصناف با سیستم سادهتر، هلو کاربری سریعتر و آسانتری دارد.

