
وبلاگ
اصول حسابداری چیست؟ آشنایی با مهمترین مفاهیم حسابداری
تصور کنید قصد دارید یک بازی شطرنج را بدون دانستن قوانین حرکات مهرهها آغاز کنید؛ نتیجه از همان حرکت اول مشخص است: سردرگمی، بینظمی و در نهایت باخت قطعی. در دنیای کسبوکار نیز حسابداری نقش زمین بازی و ثبت نتایج را دارد، و اصول حسابداری همان قوانینی هستند که مانع از هرجومرج، ثبت دادههای نادرست و تصمیمگیریهای مالی اشتباه میشوند.
بسیاری از مدیران و حسابداران تازهکار تصور میکنند حسابداری صرفاً ثبت بدهکار و بستانکار یا جمع و تفریق چند عدد ساده است. اما واقعیت این است که در پشت هر ثبت سند، پشتوانه فکری و چارچوبی نظاممند به نام اصول پذیرفتهشده حسابداری (GAAP) قرار دارد. اگر این اصول وجود نداشتند، هیچ دو شرکتی نمیتوانستند صورتهای مالی یکدیگر را مقایسه کنند و ارائه گزارش به اداره مالیات یا سهامداران به امری غیرممکن تبدیل میشد.
در این مقاله تخصصی از اپ حسابداری، سفری گامبهگام به اعماق استانداردهای مالی خواهیم داشت؛ از تفاوت مفروضات و اصول حسابداری گرفته تا بررسی جزئیات ۷ اصل کلیدی با مثالهای کاربردی، و در نهایت نحوه اجرای خودکار این قوانین در نرمافزارهای مطرحی همچون سپیدار و هلو.
اصول حسابداری چیست و چرا زبان مشترک تجارت نامیده میشود؟
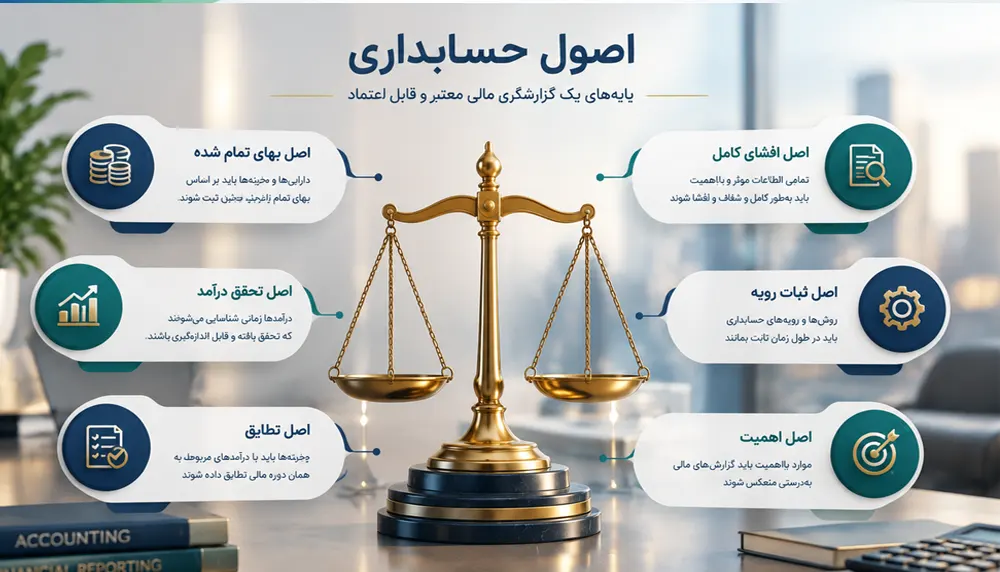
اصول حسابداری، مجموعهای از قواعد، استانداردها و دستورالعملهای مشترکی هستند که تعیین میکنند رویدادهای مالی چگونه اندازهگیری، ثبت، طبقهبندی و گزارش شوند. این اصول توسط مجامع علمی و حرفهای حسابداری و سازمان حسابرسی تدوین شدهاند تا گزارشهای مالی قابل اتکا، شفاف، قابل مقایسه و عاری از سوگیری شخصی باشند.
وقتی یک سرمایهگذار میخواهد وضعیت مالی دو شرکت مختلف را بررسی کند، باید مطمئن باشد که هر دو شرکت از یک خطکش و یک استاندارد یکسان برای اندازهگیری سود، درآمد و داراییهای خود استفاده کردهاند. اصول حسابداری دقیقاً همان خطکش استاندارد بینالمللی هستند.
تفاوت ظریف اما مهم: مفروضات حسابداری در برابر اصول حسابداری
پیش از ورود به جزئیات اصول، باید بدانیم که در علم حسابداری یک تفاوت ساختاری میان مفروضات بنیادی (Accounting Assumptions) و اصول اجرایی (Accounting Principles) وجود دارد:
- مفروضات حسابداری: پایهها و فرضیات نظری هستند که علم حسابداری بر اساس آنها بنا شده است (مانند فرض اینکه شرکت قرار است تا آیندهای نامعلوم فعالیت کند).
- اصول حسابداری: دستورالعملهای عملیاتی و کاربردی هستند که نحوه ثبت اسناد و نحوه برخورد با ارقام مالی را مشخص میکنند (مانند چگونگی ثبت بهای خرید یک کالا).
بیایید مهمترین این مفروضات و اصول را به صورت کامل و همراه با مثالهای ملموس حسابداری کالبدشکافی کنیم.
۴ فرض بنیادی حسابداری که باید بدانید
۱. فرض تفکیک شخصیت (Economic Entity Assumption)
بر اساس این فرض، شخصیت اقتصادی یک شرکت یا واحد تجاری، کاملاً مجزا و مستقل از شخصیت مالک یا مالکان آن در نظر گرفته میشود. یعنی حسابهای بانکی، داراییها، بدهیها و خریدهای شخصی صاحب شرکت نباید به هیچ عنوان با حسابهای واحد تجاری ترکیب شوند.
- مثال کاربردی: اگر مدیرعامل یک شرکت بازرگانی برای منزل شخصی خود یک تلویزیون هوشمند خریداری کند، این خرید به هیچ عنوان «هزینه اداری شرکت» یا «دارایی شرکت» نیست. پرداخت این مبلغ از حساب شرکت، باید تحت عنوان «برداشت شخصی» ثبت شده و از حساب جاری شرکا کسر گردد.
۲. فرض تداوم فعالیت (Going Concern Assumption)
در حسابداری فرض بر این است که کسبوکار برای مدتی نامعلوم و قابل پیشبینی به حیات خود ادامه میدهد و برنامهای برای انحلال، ورشکستگی یا توقف عملیات در کوتاهمدت وجود ندارد. به همین دلیل است که داراییها به قیمت جاری روز (ارزش تصفیه) ثبت نمیشوند و سیستم استهلاکگیری چندساله برای تجهیزات معنا پیدا میکند.
۳. فرض دوره مالی (Time Period Assumption)
اگرچه فرض بر تداوم فعالیت نامحدود شرکت است، اما مالکان، مدیران و اداره امور مالیاتی نمیتوانند تا پایان عمر شرکت منتظر بمانند تا بفهمند سود کردهاند یا زیان! بنابراین، عمر نامحدود کسبوکار به بازههای زمانی مشخص و برابری به نام «دوره مالی» (معمولاً یکساله یا دورههای میاندورهای ۳ و ۶ ماهه) تقسیم میشود تا عملکرد مالی سنجیده شود.
۴. فرض واحد اندازهگیری پولی (Monetary Unit Assumption)
حسابداری فقط وقایعی را ثبت میکند که بتوان آنها را با واحد پول رسمی کشور (در ایران: ریال / تومان) اندازهگیری کرد. بنابراین، کیفیت نیروی انسانی، انگیزه پرسنل، اعتبار برند در میان مشتریان و مواردی از این دست که با عدد و پول بیان نمیشوند، در ترازنامه ثبت نخواهند شد.
۷ اصل طلایی حسابداری به همراه مثالهای ملموس
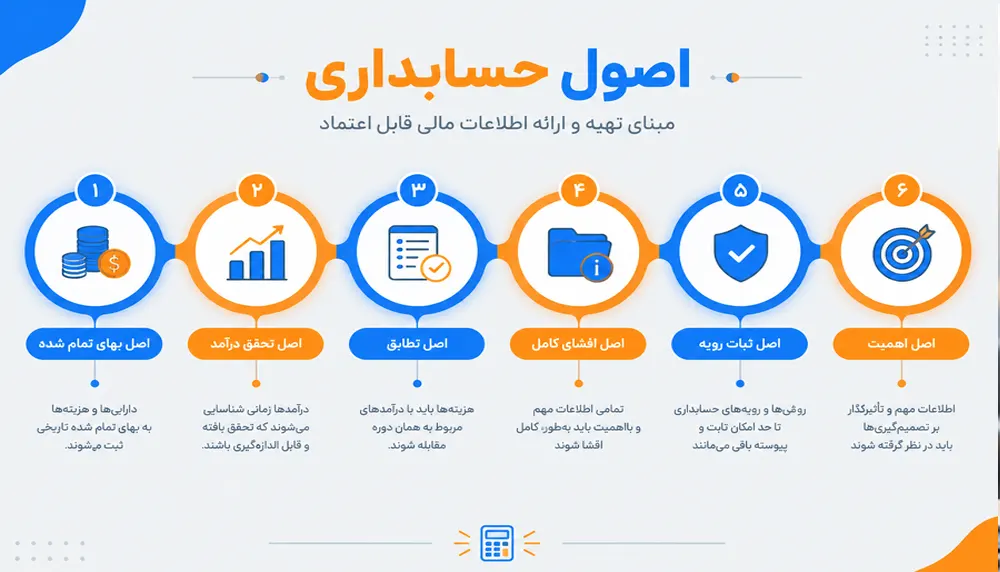
+-------------------------------------------------------------------------+
| ۷ اصل اساسی و کاربردی حسابداری |
+-------------------------------------------------------------------------+
| ۱. اصل بهای تمامشده تاریخی (Historical Cost) |
| ۲. اصل تحقق درآمد (Revenue Recognition) |
| ۳. اصل تطابق هزینهها با درآمدها (Matching Principle) |
| ۴. اصل افشای کامل (Full Disclosure) |
| ۵. اصل محافظهکاری یا احتیاط (Conservatism) |
| ۶. اصل ثبات رویه (Consistency) |
| ۷. اصل اهمیت (Materiality) |
+-------------------------------------------------------------------------+
۱. اصل بهای تمامشده تاریخی (Historical Cost Principle)
طبق این اصل، داراییها و خدمات خریداریشده باید به بهای تمامشده تاریخی آنها (مبلغ واقعی پرداختشده در زمان خرید) در دفاتر ثبت شوند، نه بر اساس ارزش روز بازار یا پیشبینی تورمی آینده.
- مثال کاربردی: اگر یک شرکت تولیدی در سال ۱۳۹۵ یک انبار را به قیمت ۵ میلیارد تومان خریداری کرده باشد، ارزش دفتری این انبار در ترازنامه شرکت همچنان با همان مبلغ ۵ میلیارد تومان (منهای استهلاک) منعکس میشود؛ حتی اگر به دلیل تورم، قیمت روز بازار آن انبار امروز به ۱۰۰ میلیارد تومان رسیده باشد. این کار مانع از درج ارقام سلیقهای در دفاتر مالی میشود.
۲. اصل تحقق درآمد (Revenue Recognition Principle)
درآمد زمانی شناسایی و در دفاتر ثبت میشود که فرایند کسب سود تکمیل شده و کالا به مشتری تحویل داده شده یا خدمات انجام گرفته باشد؛ صرفنظر از اینکه وجه نقد در همان لحظه دریافت شده یا به صورت نسیه در آینده تسویه شود.
- مثال کاربردی: فرض کنید یک شرکت فروش تجهیزات صنعتی در تاریخ ۲۰ اسفند فاکتور فروش ماشینی به مبلغ ۳۰۰ میلیون تومان را صادر و کالا را تحویل خریدار میدهد، اما طبق قرارداد پول آن در اردیبهشت سال بعد واریز خواهد شد. طبق اصل تحقق درآمد، درآمد فروش این دستگاه متعلق به اسفندماه همان سال است و باید در همان سال جاری ثبت گردد.
۳. اصل تطابق هزینهها با درآمدها (Matching Principle)
این اصل ستون فقرات محاسبه دقیق سود و زیان است. بر اساس اصل تطابق، تمام هزینههایی که برای کسب یک درآمد مشخص متحمل شدهاید، باید در همان دوره مالی که درآمد شناسایی شده ثبت و گزارش شوند تا سود یا زیان واقعی دوره مشخص گردد.
- مثال کاربردی: اگر یک بازاریاب در ماه آذر معامله بزرگی برای شرکت جوش داده و درآمد آن فروش در آذرماه ثبت شده باشد، پورسانت تعلق گرفته به این بازاریاب باید به عنوان هزینه ماه آذر ثبت شود؛ حتی اگر تسویه حساب پورسانت با کارمند در بهمنماه انجام گیرد.
۴. اصل افشای کامل (Full Disclosure Principle)
صورتهای مالی باید حاوی تمامی اطلاعات بااهمیتی باشند که بر تصمیمگیری استفادهکنندگان (مانند سهامداران، مدیران و بانکها) تأثیر میگذارند. اگر اطلاعاتی در جداول ترازنامه یا سود و زیان نمیگنجد، باید در قالب یادداشتهای توضیحی همراه صورتهای مالی به طور شفاف افشا شود.
- مثال کاربردی: اگر علیه شرکت یک پرونده حقوقی کلان در جریان باشد که احتمال جریمه سنگین دارد، مدیر مالی موظف است جزئیات این ریسک حقوقی را در یادداشتهای توضیحی افشا کند تا سهامداران از خطرات احتمالی آگاه باشند.
۵. اصل محافظهکاری یا احتیاط (Conservatism Principle)
در شرایطی که حسابدار با دو یا چند روش ثبت مواجه است و درباره نتایج مالی ابهام وجود دارد، باید روشی را انتخاب کند که کمترین اثر افزایشی را روی داراییها و درآمدها و بیشترین اثر را روی بدهیها و هزینهها داشته باشد. حسابداری خوشبینی غیرواقعی را ممنوع میداند!
- مثال کاربردی: اگر ارزش موجودی کالای انبار در بازار افت شدیدی پیدا کرده باشد، حسابدار باید طبق قاعده «اقل بهای تمامشده و خالص ارزش فروش»، افت ارزش کالا را ثبت و به عنوان زیان شناسایی کند. اما اگر ارزش کالا در بازار رشد کرده باشد، تا زمان فروش واقعی مجاز به شناسایی سود نیست.
۶. اصل ثبات رویه (Consistency Principle)
یک واحد تجاری باید در دورههای مالی متوالی از روشها و رویههای حسابداری یکنواخت و ثابتی استفاده کند. این امر تضمین میکند که صورتهای مالی سالهای مختلف با یکدیگر قابل مقایسه باشند. تغییر دادن روشهای استهلاک، روشهای ارزیابی موجودی انبار یا کدینگها در هر سال، بررسی روند رشد شرکت را مختل میکند.
۷. اصل اهمیت (Materiality Principle)
این اصل به صرفهجویی در وقت و هزینههای حسابداری کمک میکند. اگر مبلغ یا ماهیت یک قلم مالی به قدری ناچیز باشد که بر تصمیمگیری استفادهکنندگان گزارش تأثیری نگذارد، الزامی به رعایت سختگیرانه همه ضوابط و ثبتهای پیچیده برای آن قلم وجود ندارد.
- مثال کاربردی: خرید یک ماشینحساب رومیزی یا منگنه اداری با وجود داشتن عمر مفید بیش از ۳ سال، به دلیل مبلغ ناچیز آن به عنوان «هزینه ملزومات اداری» ثبت میشود و نیازی نیست آن را به عنوان دارایی ثابت برده و هر ماه برایش استهلاک محاسبه کنند.
جدول مقایسه سریع اصول حسابداری
| اصل حسابداری | هدف اصلی | چه میگوید؟ | در صورت عدم رعایت چه میشود؟ |
|---|---|---|---|
| بهای تمامشده | جلوگیری از ثبت ارقام تخمینی | داراییها به نرخ واقعی خرید ثبت شوند | متورم شدن غیرواقعی داراییها با نظر سلیقهای |
| تحقق درآمد | زمانبندی دقیق فروش | درآمد هنگام ارائه خدمت یا تحویل ثبت شود | جابجایی نادرست سود بین سالهای مالی |
| تطابق | محاسبه دقیق سود واقعی | هزینه همگام با درآمد مرتبط شناسایی شود | سودهای ساختگی و توخالی در پایان دوره |
| محافظهکاری | جلوگیری از ریسک و خوشبینی | زیانهای احتمالی زود و سودها به موقع ثبت شوند | غافلگیری مدیران در بحرانهای مالی |
| ثبات رویه | امکان مقایسه دورهها | روشهای حسابداری در طول سالها حفظ شوند | سردرگمی سرمایهگذاران و حسابرسان |
اجرای بدون خطای اصول حسابداری با نرمافزارهای استاندارد
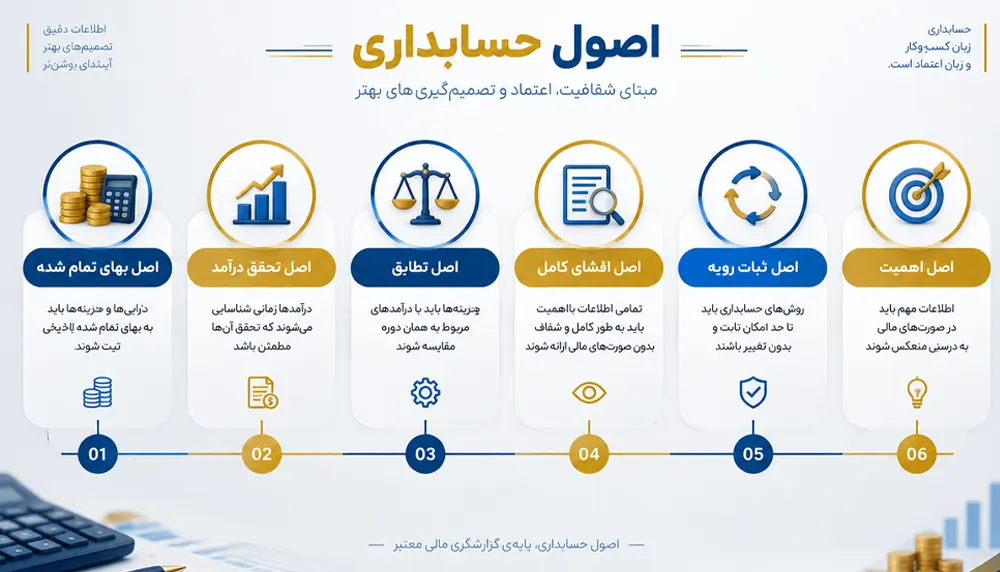
در سیستمهای حسابداری سنتی و دفاتر دستی، رعایت دقیق اصل تطابق، محاسبه بهای تمامشده انبار به روشهای استاندارد، و بستن حسابهای پایان دوره، کاری بسیار طاقتفرسا و پر از خطای انسانی بود. اما سیستمهای نرمافزاری مدرن این اصول را درون ساختار پایگاه داده و منطق عملیاتی خود تعبیه کردهاند.
نرمافزار سپیدار؛ پیادهسازی استانداردهای مالی در شرکتها
شرکتهای بازرگانی، تولیدی، پیمانکاری و خدماتی با استفاده از نرمافزار سپیدار میتوانند با بالاترین دقت اصول حسابداری را اجرایی کنند:
- بستن خودکار حسابهای موقت و انتقال به سود و زیان انباشته طبق فرض دوره مالی
- ردیابی دقیق بهای تمامشده کالای فروشرفته مطابق اصل تطابق
- گزارشگیری ماتریسی و مقایسهای دورههای مالی چندگانه جهت رعایت اصل ثبات رویه
نرمافزار هلو؛ سرعت و پایبندی به اصول برای فروشگاهها و اصناف
برای فروشگاهداران و کسبوکارهای با حجم بالای فاکتورهای روزانه، نرمافزار هلو استانداردهای مالی را به شکلی ساده و روان پیاده کرده است:
- صدور خودکار سند دوبل متوازن به محض ثبت هر فاکتور خرید و فروش
- مدیریت انبار و تعیین قیمت کالاها بر اساس روشهای مجاز استانداردهای حسابداری
- گزارشهای سود و زیان مقطعی و فصلی بدون نیاز به دانش عمیق فرمولهای پیچیده
📌 توصیه تخصصی کارشناسان اپ حسابداری: سیستمهای نرمافزاری فقط یک ابزار ثبت نیستند؛ آنها ضامن رعایت قوانین مالیاتی و استانداردهای حسابرسی در کسبوکار شما هستند. برای انتخاب دقیقترین نسخه نرمافزاری متناسب با ساختار شغلی خود، از بخش خرید نرم افزار حسابداری در سایت ما بازدید کنید و از مشاوره کارشناسان بهرهمند شوید.
پرسشهای متداول (FAQ)
۱. آیا اصول حسابداری در تمام دنیا یکسان هستند؟
چارچوبهای کلی و مفاهیم بنیادی بسیار مشابهاند، اما در جزئیات تحت دو استاندارد بزرگ جهانی یعنی IFRS (استانداردهای بینالمللی گزارشگری مالی) و GAAP (اصول پذیرفتهشده حسابداری) تدوین میشوند. سازمان حسابرسی در ایران استانداردهای ملی را بر اساس این چارچوبهای بینالمللی بومیسازی کرده است.
۲. اگر اصل بهای تمامشده تاریخی رعایت نشود چه پیامدی دارد؟
دفاتر مالی از حالت واقعگرایانه خارج شده و شرکتها ممکن است بر اساس قیمتهای خیالی و افزایش قیمتهای ثبتنشده در بازار، مالیاتهای سنگین پرداخت کنند یا تصویر کاذبی از توان مالی خود نشان دهند.
۳. تفاوت هزینه و دارایی بر اساس اصل بهای تمامشده چیست؟
اگر خریدی که انجام میدهید در دورههای مالی بعدی برای شرکت منافع اقتصادی ایجاد کند، دارایی است (مانند خودرو یا ماشینآلات)؛ اما اگر منفعت آن در همان دوره جاری تمام شود، به عنوان هزینه ثبت خواهد شد (مانند قبض گاز یا هزینه آب).
— و فروش
- مدیریت انبار و تعیین قیمت کالاها بر اساس روشهای مجاز استانداردهای حسابداری
- گزارشهای سود و زیان مقطعی و فصلی بدون نیاز به دانش عمیق فرمولهای پیچیده
📌 توصیه تخصصی کارشناسان اپ حسابداری: سیستمهای نرمافزاری فقط یک ابزار ثبت نیستند؛ آنها ضامن رعایت قوانین مالیاتی و استانداردهای حسابرسی در کسبوکار شما هستند. برای انتخاب دقیقترین نسخه نرمافزاری متناسب با ساختار شغلی خود، از بخش خرید نرم افزار حسابداری در سایت ما بازدید کنید و از مشاوره کارشناسان بهرهمند شوید.
پرسشهای متداول (FAQ)
۱. آیا اصول حسابداری در تمام دنیا یکسان هستند؟
چارچوبهای کلی و مفاهیم بنیادی بسیار مشابهاند، اما در جزئیات تحت دو استاندارد بزرگ جهانی یعنی IFRS (استانداردهای بینالمللی گزارشگری مالی) و GAAP (اصول پذیرفتهشده حسابداری) تدوین میشوند. سازمان حسابرسی در ایران استانداردهای ملی را بر اساس این چارچوبهای بینالمللی بومیسازی کرده است.
۲. اگر اصل بهای تمامشده تاریخی رعایت نشود چه پیامدی دارد؟
دفاتر مالی از حالت واقعگرایانه خارج شده و شرکتها ممکن است بر اساس قیمتهای خیالی و افزایش قیمتهای ثبتنشده در بازار، مالیاتهای سنگین پرداخت کنند یا تصویر کاذبی از توان مالی خود نشان دهند.
۳. تفاوت هزینه و دارایی بر اساس اصل بهای تمامشده چیست؟
اگر خریدی که انجام میدهید در دورههای مالی بعدی برای شرکت منافع اقتصادی ایجاد کند، دارایی است (مانند خودرو یا ماشینآلات)؛ اما اگر منفعت آن در همان دوره جاری تمام شود، به عنوان هزینه ثبت خواهد شد (مانند قبض گاز یا هزینه آب).

